Pogajanja, ki prinašajo denar
Vsak ponedeljek vam pošljemo konkretna orodja za prevlado pri mizi.

Arhitektura premišljenih rešitev
Arhitektura premišljenih rešitev

Ste vedeli, da lahko zgolj 0,2 % nižja obrestna mera pri povprečnem stanovanjskem kreditu pomeni prihranek v vrednosti novega avtomobila?
Večina ljudi vstopi v banko s prepričanjem, da je banka institucija, ki postavlja pravila, oni pa so prosilci, ki morajo biti hvaležni za odobritev. To je napaka številka ena. Pogajanja za kredit se ne začnejo v pisarni bankirja, ampak veliko prej. Bankir je prodajalec. Kredit je izdelek. In kot pri vsakem izdelku, je cena stvar dogovora.
V tem vodiču bomo razkrili konkretne taktike, kako znižati obrestno mero, katere skrite stroške lahko črtate in zakaj je včasih najcenejša banka na papirju na koncu najdražja.
Prva ponudba, ki jo dobite na informativnem izračunu ali na prvem sestanku, je t.i. “list price” (cenovna lista). To je ponudba za tiste, ki se ne pogajajo.
Bančni uslužbenci imajo pogosto določen manevrski prostor (diskrecijsko pravico), do katerega lahko spustijo obrestno mero brez odobritve nadrejenih. Vaš cilj? Priti do te točke in nato zahtevati še stopničko nižje – tisto, kar mora odobriti kreditni odbor.
Za uspešna pogajanja za kredit morate razumeti, da banka želi vaš denar. Vi ste stranka, ki jim bo naslednjih 20 let plačevala obresti. To je vaša moč.
Najhuje je priti v banko nepripravljen. Bankir bo to takoj zavohal. Če ne poznate trenutnega Euriborja, fiksnega pribitka ali ponudbe konkurence, nimate vzvoda.
Preden se usedete za mizo, potrebujete:
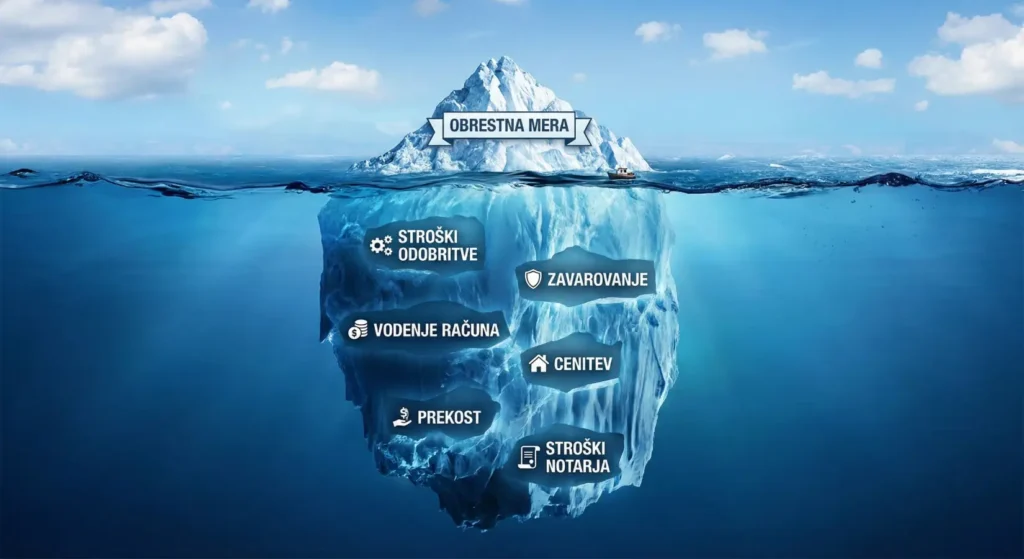
To je klasična začetniška napaka. Obrestna mera je pomembna, a banke zaslužijo tudi drugje.
Pri stanovanjskem kreditu bodite pozorni na celoten paket (EOM – efektivna obrestna mera):
Ko vam bankir predstavlja ponudbo, bodite tiho. Ko konča, ne recite takoj “v redu” ali “u, to je pa veliko”. Samo glejte v papir in molčite nekaj sekund.
Nelagodna tišina pogosto spodbudi drugo stran, da sama začne opravičevati ceno ali celo ponudi popust, preden sploh kaj rečete. V pogajanjih tisti, ki govori manj, vodi igro. Ne pokažite navdušenja, tudi če je ponudba dobra. Vedno pustite vtis, da imate v žepu še boljšo alternativo.
Informativni izračuni na spletu so marketinško orodje. Nikoli ne vključujejo vaše specifične bonitete, vašega delodajalca (nekatera podjetja imajo posebne dogovore z bankami) ali vašega potenciala kot stranke.
Prava pogajanja za kredit se zgodijo iz oči v oči. Spletni kalkulator uporabite samo za orientacijo, nikoli pa ne vzemite izpisa kot končnega dejstva.
Mnogi mislijo: “Pri tej banki sem že 15 let, zagotovo mi bodo dali najboljše pogoje.” Resnica? Banke pogosto nudijo boljše pogoje novim strankam (akvizicija), medtem ko za obstoječe predvidevajo, da se jim ne bo ljubilo menjati banke (lenoba potrošnika).
Vedno, ampak res vedno, pridobite ponudbo konkurenčne banke in jo nesite svojemu osebnemu bančniku. Presenečeni boste, kako hitro se najdejo “posebni popusti za zveste stranke”, ki jih prej ni bilo.
Tukaj pridemo do ključnega vprašanja. Ali se lahko pogajate sami? Seveda. Ali boste dosegli absolutno dno, ki ga banka lahko ponudi? Verjetno ne.
Zakaj? Ker se vi pogajate za kredit enkrat ali dvakrat v življenju. Bankir se pogaja petkrat na dan. Imajo izkušnje, skripte in psihološko prednost.
Profesionalni pogajalec ali finančni svetovalec prinaša tri ključne prednosti:
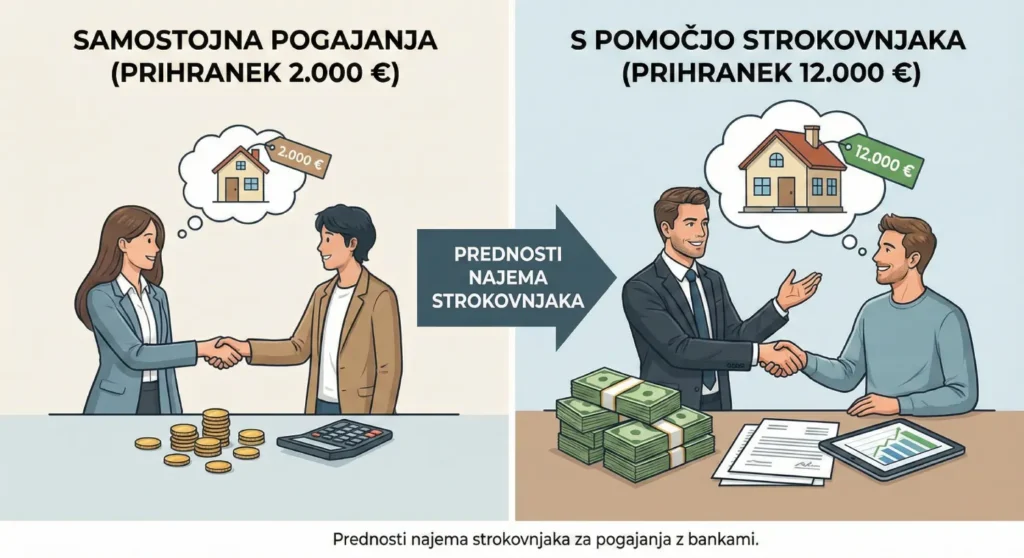
Najem kredita je ena največjih finančnih odločitev v vašem življenju. Razlika v obrestni meri se morda zdi majhna na mesečni ravni (30 €), a v 20 letih to pomeni 7.200 €. Dodajte stroške odobritve in zavarovanja in hitro smo na 10.000 €.
Vprašajte se: Ali bi za 10.000 € vložili nekaj ur v pripravo? Ali še bolje – ali bi delček tega zneska investirali v nekoga, ki vam bo zagotovil ta prihranek brez stresa in tekanja od banke do banke?
Če želite preveriti, ali je vaša trenutna ponudba res najboljša, ali pa potrebujete nekoga, ki bo “bad guy” v vašem imenu in iztisnil zadnji cent iz banke, me kontaktirajte. Pogajanja so moja strast, vaš prihranek pa moj cilj.